Impôt par tranches, le calcul que presque tout le monde se raconte mal
Par Christophe Cohen · publié le 1 octobre 2026
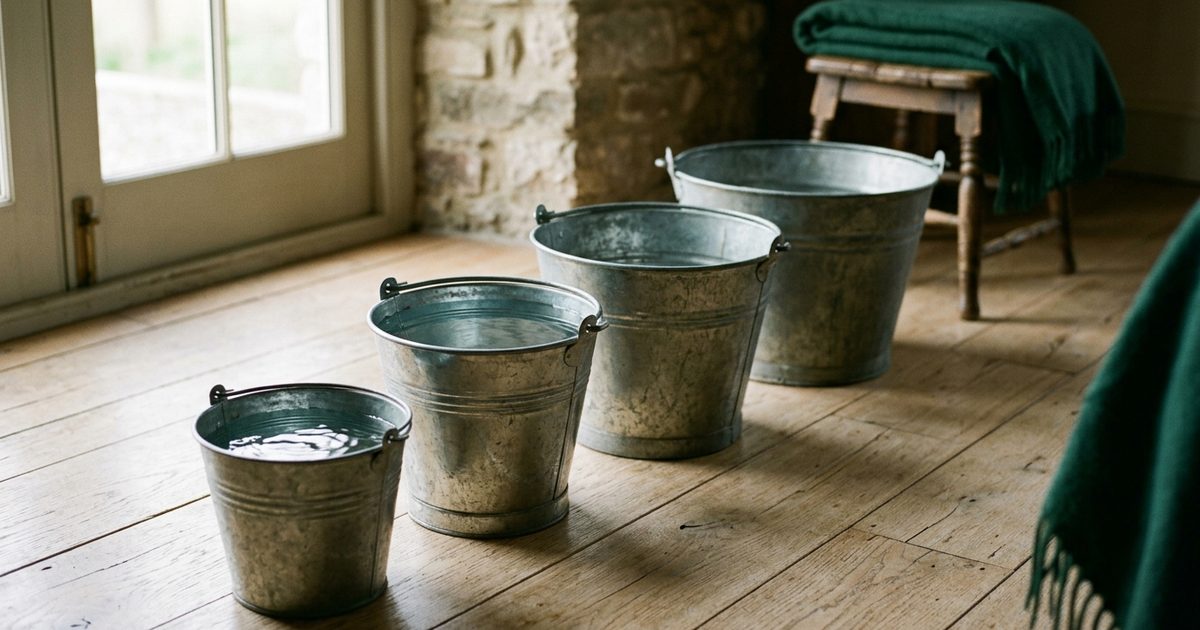
Il se dit chaque jour dans des milliers de conversations de bureau, et il est faux depuis toujours. « Refuse l’augmentation, tu vas changer de tranche, tu vas y perdre. » Le barème progressif de l’impôt sur le revenu est probablement le mécanisme public le plus mal compris de France, alors que son principe tient en une image, celle des seaux qu’on remplit l’un après l’autre, et qu’une fois vue, elle ne s’oublie plus. Le calcul réel, un exemple complet, et l’enterrement définitif du mythe.
Comment l’impôt par tranches se calcule-t-il vraiment ?
La réponse courte : le revenu se découpe en tranches successives, et chaque euro n’est taxé qu’au taux de la tranche où il tombe. Les premiers milliers d’euros ne sont pas taxés du tout, les suivants le sont à environ 11 %, puis 30 %, puis 41 % et 45 % pour les plus hauts, chaque taux ne s’appliquant qu’à la portion de revenu comprise entre deux seuils. Personne ne paie jamais le taux de sa tranche sur tout son revenu, et changer de tranche ne fait jamais perdre d’argent.
L’image des seaux dit tout. Le revenu se verse comme de l’eau dans une rangée de seaux de tailles fixes, le premier gratuit, les suivants de plus en plus taxés, et chaque seau ne taxe que ce qu’il contient. Le dernier seau entamé donne le taux marginal, celui dont tout le monde parle, mais l’impôt réel est la somme de ce que chaque seau a prélevé, et il est toujours bien plus doux que le taux du dernier.
L’exemple complet, sur un célibataire à 40 000 € de revenu imposable, avec les seuils arrondis du barème, publiés chaque année sur la fiche officielle du barème. Sa première tranche, jusqu’à environ 11 500 €, est à 0 %, impôt nul. Sa deuxième, d’environ 11 500 à 29 300 €, est à 11 %, soit 17 800 € taxés, environ 1 960 €. Sa troisième, au-delà de 29 300 €, est à 30 %, et seuls 10 700 € y tombent, environ 3 210 €. Total, autour de 5 170 €, soit un taux moyen de 13 %, alors que son taux marginal affiche 30 %. Toute la pédagogie du barème tient dans cet écart, on est dans la tranche à 30 % et on paie 13 %.
Le mythe de la tranche, et les deux taux à connaître
Le mythe peut maintenant s’enterrer proprement. Notre contribuable accepte une augmentation qui porte son imposable à 42 000 €. Les 2 000 € nouveaux tombent dans le seau à 30 %, qui en prélève 600, et tout le reste de son revenu garde exactement ses taux d’avant, pas un euro antérieur n’est retaxé. Bilan, 1 400 € nets de barème dans la poche, comme pour toute augmentation, à tout niveau de revenu, sans exception. Le seul phénomène réel derrière la légende concerne certains seuils d’aides sociales ou d’exonérations locales, qui fonctionnent par paliers secs, mais le barème de l’impôt sur le revenu, lui, est mathématiquement incapable de faire perdre de l’argent à qui en gagne plus.
Les deux taux méritent leur carte de visite, car les confondre coûte des raisonnements entiers. Le taux marginal, celui de la dernière tranche, sert aux décisions, il dit ce que rapporterait un revenu de plus ou ce qu’économiserait une déduction de plus, un versement d’épargne retraite déduit à 30 % de taux marginal rapporte mécaniquement 30 % d’impôt en moins sur la somme. Le taux moyen, impôt divisé par revenu, dit ce qu’on paie vraiment, et c’est lui qui figure d’ailleurs sur l’avis d’imposition et pilote le prélèvement à la source.
Reste l’étage du foyer, qui s’emboîte avant le barème, le quotient familial divisant le revenu par les parts avant de le présenter aux seaux, ce qui fait voyager les familles dans les tranches basses, à avantage plafonné. L’ensemble forme un système que l’on peut discuter politiquement à l’infini, mais dont la mécanique, elle, est d’une loyauté parfaite, chaque euro supplémentaire enrichit toujours son propriétaire. La prochaine fois que la légende de la tranche fatale traverse une pause café, l’image des seaux la règle en trente secondes, et c’est un service à rendre, elle a déjà fait refuser trop d’augmentations.
Vos questions
Comment l'impôt par tranches se calcule-t-il ?
Le barème découpe le revenu en tranches successives, chacune taxée à son propre taux, 0 % jusqu'au seuil de la première tranche, puis environ 11 %, 30 %, 41 % et 45 % au-delà de chaque seuil : chaque euro n'est taxé qu'au taux de la tranche où il se trouve. Un revenu dans la tranche à 30 % ne paie pas 30 % sur tout, il paie 0 % sur sa première part, 11 % sur la suivante, et 30 % seulement sur les euros au-dessus du seuil.
Changer de tranche fait-il perdre de l'argent ?
Non, jamais, et c'est le grand mythe fiscal français : seuls les euros situés au-dessus du seuil sont taxés au nouveau taux, tout ce qui est en dessous garde ses taux antérieurs. Une augmentation qui fait entrer dans la tranche à 30 % est toujours gagnante, l'impôt supplémentaire ne portant que sur le supplément de revenu. Refuser une augmentation pour raison de tranche n'a aucun fondement.
Quelle différence entre taux marginal et taux moyen d'imposition ?
Le taux marginal est celui de la dernière tranche atteinte, le taux auquel serait taxé un euro de plus ; le taux moyen est l'impôt total divisé par le revenu, toujours nettement plus bas. Un célibataire à 40 000 € imposables a un taux marginal de 30 % mais un taux moyen d'environ 13 % : c'est le moyen qui dit ce qu'on paie vraiment, le marginal ce que rapporterait d'en gagner plus.
Le quotient familial change-t-il le calcul par tranches ?
Oui, en amont : le revenu du foyer est divisé par le nombre de parts fiscales, le barème s'applique à ce quotient, puis le résultat est remultiplié par les parts. Les enfants font ainsi descendre le revenu dans les tranches basses du barème, et l'avantage qui en résulte est plafonné par demi-part.